La crisis de 2008 hizo que una parte muy grande de la población perdiera la confianza en la banca tradicional. Hasta entonces, grandes gigantes como Caixabank o el Banc Sabadell se alzaban como los referentes de la gestión de las finanzas de las personas. En aquel momento, sin embargo, se abrió una brecha que algunas empresas aprovecharon para presentar sus productos financieros. La principal diferencia era su base tecnológica y la proximidad con el cliente debido al pequeño tamaño de las compañías. Las llamadas fintech irrumpieron con fuerza en un ecosistema que siempre había estado liderado por los bancos tradicionales. Hasta la actualidad, estas empresas han ido creciendo y consolidándose, ahora bien, nunca han conseguido sustituir a los grandes titanes. Ahora, comparten espacios, colaboran en proyectos y reman juntos hacia un futuro financiero más innovador.
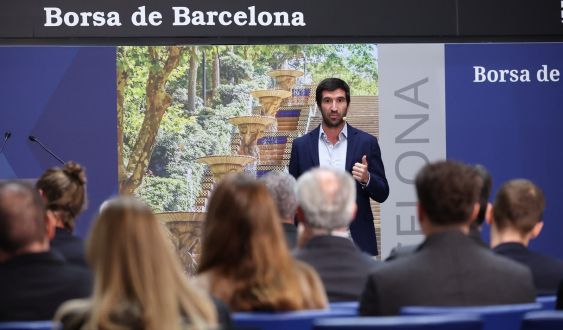
En el marco de la primera edición del Barcelona Innovation Finance Forum, organizado por el Barcelona Finance Cluster en el edificio de la Bolsa de Barcelona, casi una decena de fintech han subido al escenario para recordar que continúan siendo las mayores portadoras de innovación en el sector de las finanzas, a pesar de que lo tienen más complicado a la hora de obtener capital, licencias, y confianza de los clientes. Parece que en 2008 los bancos perdieron fuelle, pero nunca han dejado de ser los predilectos para las personas. La situación, sin embargo, no ha parado el crecimiento de esta clase de compañías. Solo en Catalunya, el ecosistema fintech facturó en global 221 millones de euros en 2024, un 60% respecto al año anterior, cuando sumaron en conjunto 137 millones. Así pues, estas empresas han encontrado su segmento del mercado, han dejado de competir con los bancos y han conseguido ver sus debilidades, gestionarlas y presentar productos que facilitan la vida a las personas.
Su principal activo —que las diferencia de los bancos tradicionales— es la tecnología. La llegada de los smartphones, la globalización y la necesidad de hacer trámites por internet hizo que empresas que habían nacido de la digitalización fueran las preferidas del gran público. Las nuevas generaciones no irán al cajero, ni pedirán hora para gestionar un préstamo. En la era moderna, una empresa que puede dar préstamos en cuestión de segundos, gestionar las finanzas, invertir o incluso ayudarte a enviar dinero a la otra punta del planeta sube posiciones en términos de productos financieros. La facilidad y simplificación de los procesos también se ha convertido en una jugada maestra de las fintechs. Incluso los bancos tradicionales han visto esta clara ventaja en la digitalización y todos tienen su propia aplicación móvil. Sin embargo, la fuerza de la innovación y la tecnología la mantienen las fintechs, con propuestas innovadoras que empiezan a interesar a la banca tradicional, hasta el punto de crear nexos y espacios de colaboración.
Ocho fintechs en el radar
Las empresas presentadas en el Barcelona Innovation Finance Forum han conseguido triunfar en el mundo por su diversidad de productos, simplicidad de procesos e ideas innovadoras. SeQura deja a los clientes comprar ahora y pagar después, o dividir el precio en plazos, tanto en tiendas en línea como físicas. InbestMe es un gestor de inversiones automático. En este sentido, el cliente explica cuánto riesgo quieres asumir y la empresa invierte el dinero en fondos indexados y diversificados, bajo la supervisión de la CNMV. Kintai da dinero rápidamente a pequeños negocios y autónomos, adelantándoles parte de lo que cobrarán con ventas futuras. Stamp hace más fácil que los turistas de fuera de la UE recuperen el IVA. La empresa se encarga de los papeles y el descuento para el cliente es prácticamente inmediato, sin necesidad de que la tienda asuma ningún riesgo. Powens conecta aplicaciones con las cuentas bancarias de sus usuarios, siempre con su permiso, y también recoge facturas automáticamente. Thunes es una red para enviar dinero de un país a otro, sobre todo hacia países emergentes. Kalipso ayuda a las empresas financieras a cumplir las leyes, vigilando los cambios de normativa y convirtiéndolos en tareas concretas. En último lugar, Mifundo ayuda a mantener el historial de crédito de una persona cuando se muda a otro país europeo.
No todas tienen relación con los bancos tradicionales, pero sí que hay algunas colaboraciones que demuestran la convivencia de este nuevo ecosistema de finanzas. Powens firmó una asociación con Memo Bank, un banco independiente francés, y da servicio a más de 230 actores de los servicios financieros. Thunes hizo una alianza con el Commercial Bank of Dubai para hacer transferencias internacionales en tiempo real, y tiene una conexión directa que permite pagos con tarjeta a clientes de 79 grandes bancos de China. Mifundo ofrece a los bancos europeos datos de crédito de otros países para que los historiales puedan viajar de un país a otro. Kalipso tiene como clientes el grupo financiero público francés Groupe Caisse des Dépôts y la empresa de pago a plazos Alma. SeQura, a pesar de no prestar servicio a bancos, consiguió un acuerdo de financiación de 150 millones de euros con Citi, la multinacional americana de banca de inversión y servicios financieros.
La revolución de Revolut
El paradigma de las fintech se explica con el éxito de Revolut. A pesar de que esta tipología de empresas no ha llegado nunca a sustituir la banca tradicional, sino que le ha dado el impulso de la digitalización y compiten en algunos segmentos, todavía hay empresas financieras de base tecnológica que han conseguido hacerse un espacio junto a los titanes de la banca. Revolut surgió del cansancio de un cliente. Nikolay Storonsky, fundador de la compañía, acabó harto de las comisiones de cambio de divisa de los bancos tradicionales. La compañía comenzó con tarjetas y cambio de moneda sin comisiones para viajeros, pero con el tiempo se ha convertido en una superapp financiera con cuentas, pagos, inversión, criptomonedas, suscripciones y préstamos, para particulares y empresas. "La clave es dar productos únicos para tus clientes", ha concretado el CEO en España de la compañía Santi Perez, durante el foro financiero del Barcelona Finance Cluster.
En definitiva, las fintech llegaron después de una crisis financiera y han conseguido quedarse, no todas como una alternativa, pero sí como un complemento a la banca tradicional. El impacto de la tecnología les ha dado el lugar que buscaban en el sector de las finanzas y cada vez más personas confían en estas empresas emergentes para hacer gestiones. La agilidad, simplificación y modernización de todos los procesos ha servido de palanca para que los bancos hayan subido la apuesta por la innovación, pero su capacidad de atraer y retener talento las han hecho convertirse en las principales propulsoras del crecimiento en innovación del sector financiero. Así, las fintech no solo han transformado la manera de entender los servicios financieros, sino que también han contribuido a redefinir el futuro de todo el sector.